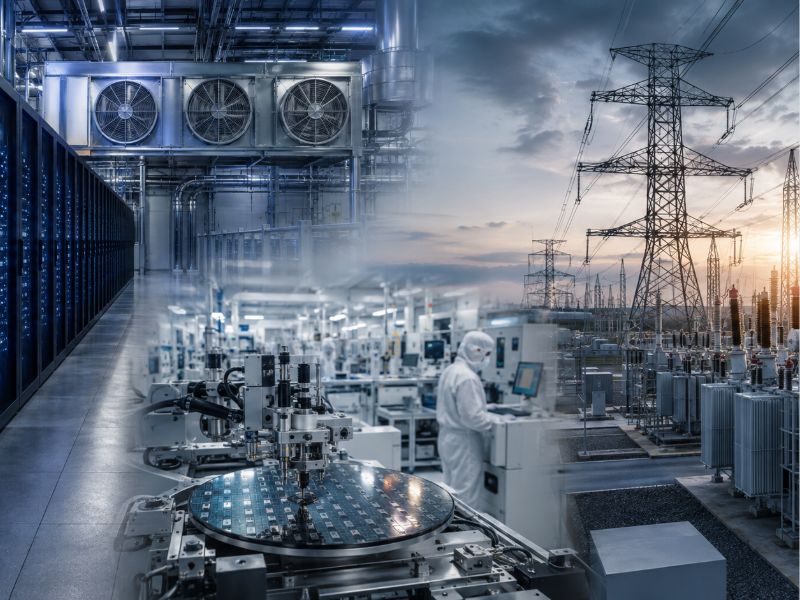
L’economia digitale può sembrare sempre più intangibile, ma dietro un modello di intelligenza artificiale, una piattaforma cloud o un centro di supercalcolo c’è qualcosa di molto fisico. Servono chip, edifici predisposti per ospitare migliaia di processori, sistemi di raffreddamento, connessioni ad alta capacità e una rete elettrica in grado di fornire enormi quantità di energia senza interruzioni.
L’intelligenza artificiale ha bisogno di potenza fisica
Bologna sta diventando uno dei poli più importanti di questa nuova infrastruttura europea. Il Tecnopolo ospita Leonardo, uno dei grandi supercomputer di EuroHPC, e quest’anno ha integrato LISA, un’estensione progettata specificamente per i carichi di lavoro di intelligenza artificiale con 1.328 GPU avanzate. Inoltre, ad aprile è stato firmato il contratto per installare un nuovo supercomputer ottimizzato per l’IA nell’ambito di IT4LIA, la fabbrica italiana dell’intelligenza artificiale coordinata da CINECA.
Queste infrastrutture mirano a offrire capacità di calcolo a ricercatori, imprese e startup che difficilmente potrebbero costruire autonomamente un’infrastruttura simile. Questa capacità computazionale è fondamentale anche per i settori digitali ad alto traffico transazionale in Italia, che spaziano dall’analisi finanziaria al supporto di piattaforme di casinò online con migliaia di connessioni simultanee. Eni ha compiuto un passo simile e a luglio ha aperto la propria capacità di supercalcolo alle aziende e ai centri di ricerca.
I chip riportano le fabbriche al centro
L’intelligenza artificiale ha anche ricordato che il software ha bisogno di semiconduttori e che produrli continua a essere un’attività industriale straordinariamente complessa ed esigente. STMicroelectronics porta avanti in Italia due progetti particolarmente rilevanti: l’espansione dello stabilimento da 300 millimetri di Agrate e lo sviluppo del Silicon Carbide Campus di Catania, uno dei pilastri della sua strategia di produzione avanzata.
Il progetto siciliano aiuta a comprendere la dimensione economica di questa corsa. ST ha previsto un investimento pluriennale di circa 5 miliardi di euro, di cui circa 2 miliardi provenienti dal sostegno pubblico italiano nell’ambito del quadro europeo sui semiconduttori. Il complesso è progettato per integrare la produzione di carburo di silicio da 200 millimetri, dispositivi di potenza, moduli, test e packaging, con applicazioni che spaziano dai veicoli elettrici alle infrastrutture energetiche e agli stessi data center.
Non è un caso che investimenti di questa portata emergano nello stesso momento in cui cresce la domanda legata all’IA. Un data center ha bisogno di processori, ma anche di elettronica di potenza, sistemi in grado di gestire enormi flussi elettrici e componenti capaci di ridurre le perdite energetiche. Più cresce l’infrastruttura digitale, più diventa importante l’intera industria che ruota attorno ai chip, fondamentale per proteggere la cifratura dei dati e le simulazioni probabilistiche nei titoli di blackjack ospitati nel cloud.
La rete elettrica diventa parte dell’infrastruttura tecnologica
È qui che emerge probabilmente il limite meno visibile. Possiamo costruire data center e acquistare processori, ma tutti hanno bisogno di elettricità e di una connessione alla rete in grado di sostenerne i consumi. Terna ha già individuato questa pressione nella propria pianificazione e segnala che le richieste di connessione dei data center raggiungevano circa 30 GW alla fine del 2024, una cifra sufficientemente elevata da rendere necessarie nuove infrastrutture o il potenziamento di quelle esistenti.
Il Piano di Sviluppo 2025-2034 di Terna prevede oltre 23 miliardi di euro per ampliare e modernizzare la rete, aumentare la capacità di trasmissione, integrare una maggiore quantità di energia rinnovabile e rafforzare le interconnessioni. Naturalmente, non tutti questi investimenti sono legati ai data center, ma l’esplosione dei nuovi carichi digitali si aggiunge all’elettrificazione dell’industria, dei trasporti e alla transizione energetica, aumentando la pressione su un’infrastruttura che fino a poco tempo fa compariva raramente nelle discussioni sulla tecnologia.
Il prossimo vantaggio tecnologico si costruirà anche con il cemento
Il cambiamento di fondo appare piuttosto chiaro. Il vantaggio tecnologico non dipende più soltanto da chi sviluppa il miglior software o l’algoritmo più avanzato, perché conta anche chi è in grado di produrre abbastanza chip, offrire capacità di calcolo alle imprese e garantire elettricità a prezzi competitivi.
L’Italia parte da alcuni asset interessanti, tra cui l’ecosistema del supercalcolo di Bologna, l’infrastruttura di Eni, la produzione di semiconduttori di STMicroelectronics e una rete elettrica interessata da un importante programma di investimenti. Nessuno di questi elementi garantisce da solo la leadership tecnologica, ma insieme mostrano chiaramente in quale direzione si sta muovendo la competizione.